
Det skøre og uforudsigelige aktiemarked.
Vores månedsbrev for oktober skal illustrere vores frustrationer over, at vores arbejde ikke helt belønnes med fornuftige afkast i en efterhånden længere periode. Det er vi virkelig ærgerlige over, idet vi føler, at vores anstrengelser burde resultere i gode kundeoplevelser med fine afkast til følge.
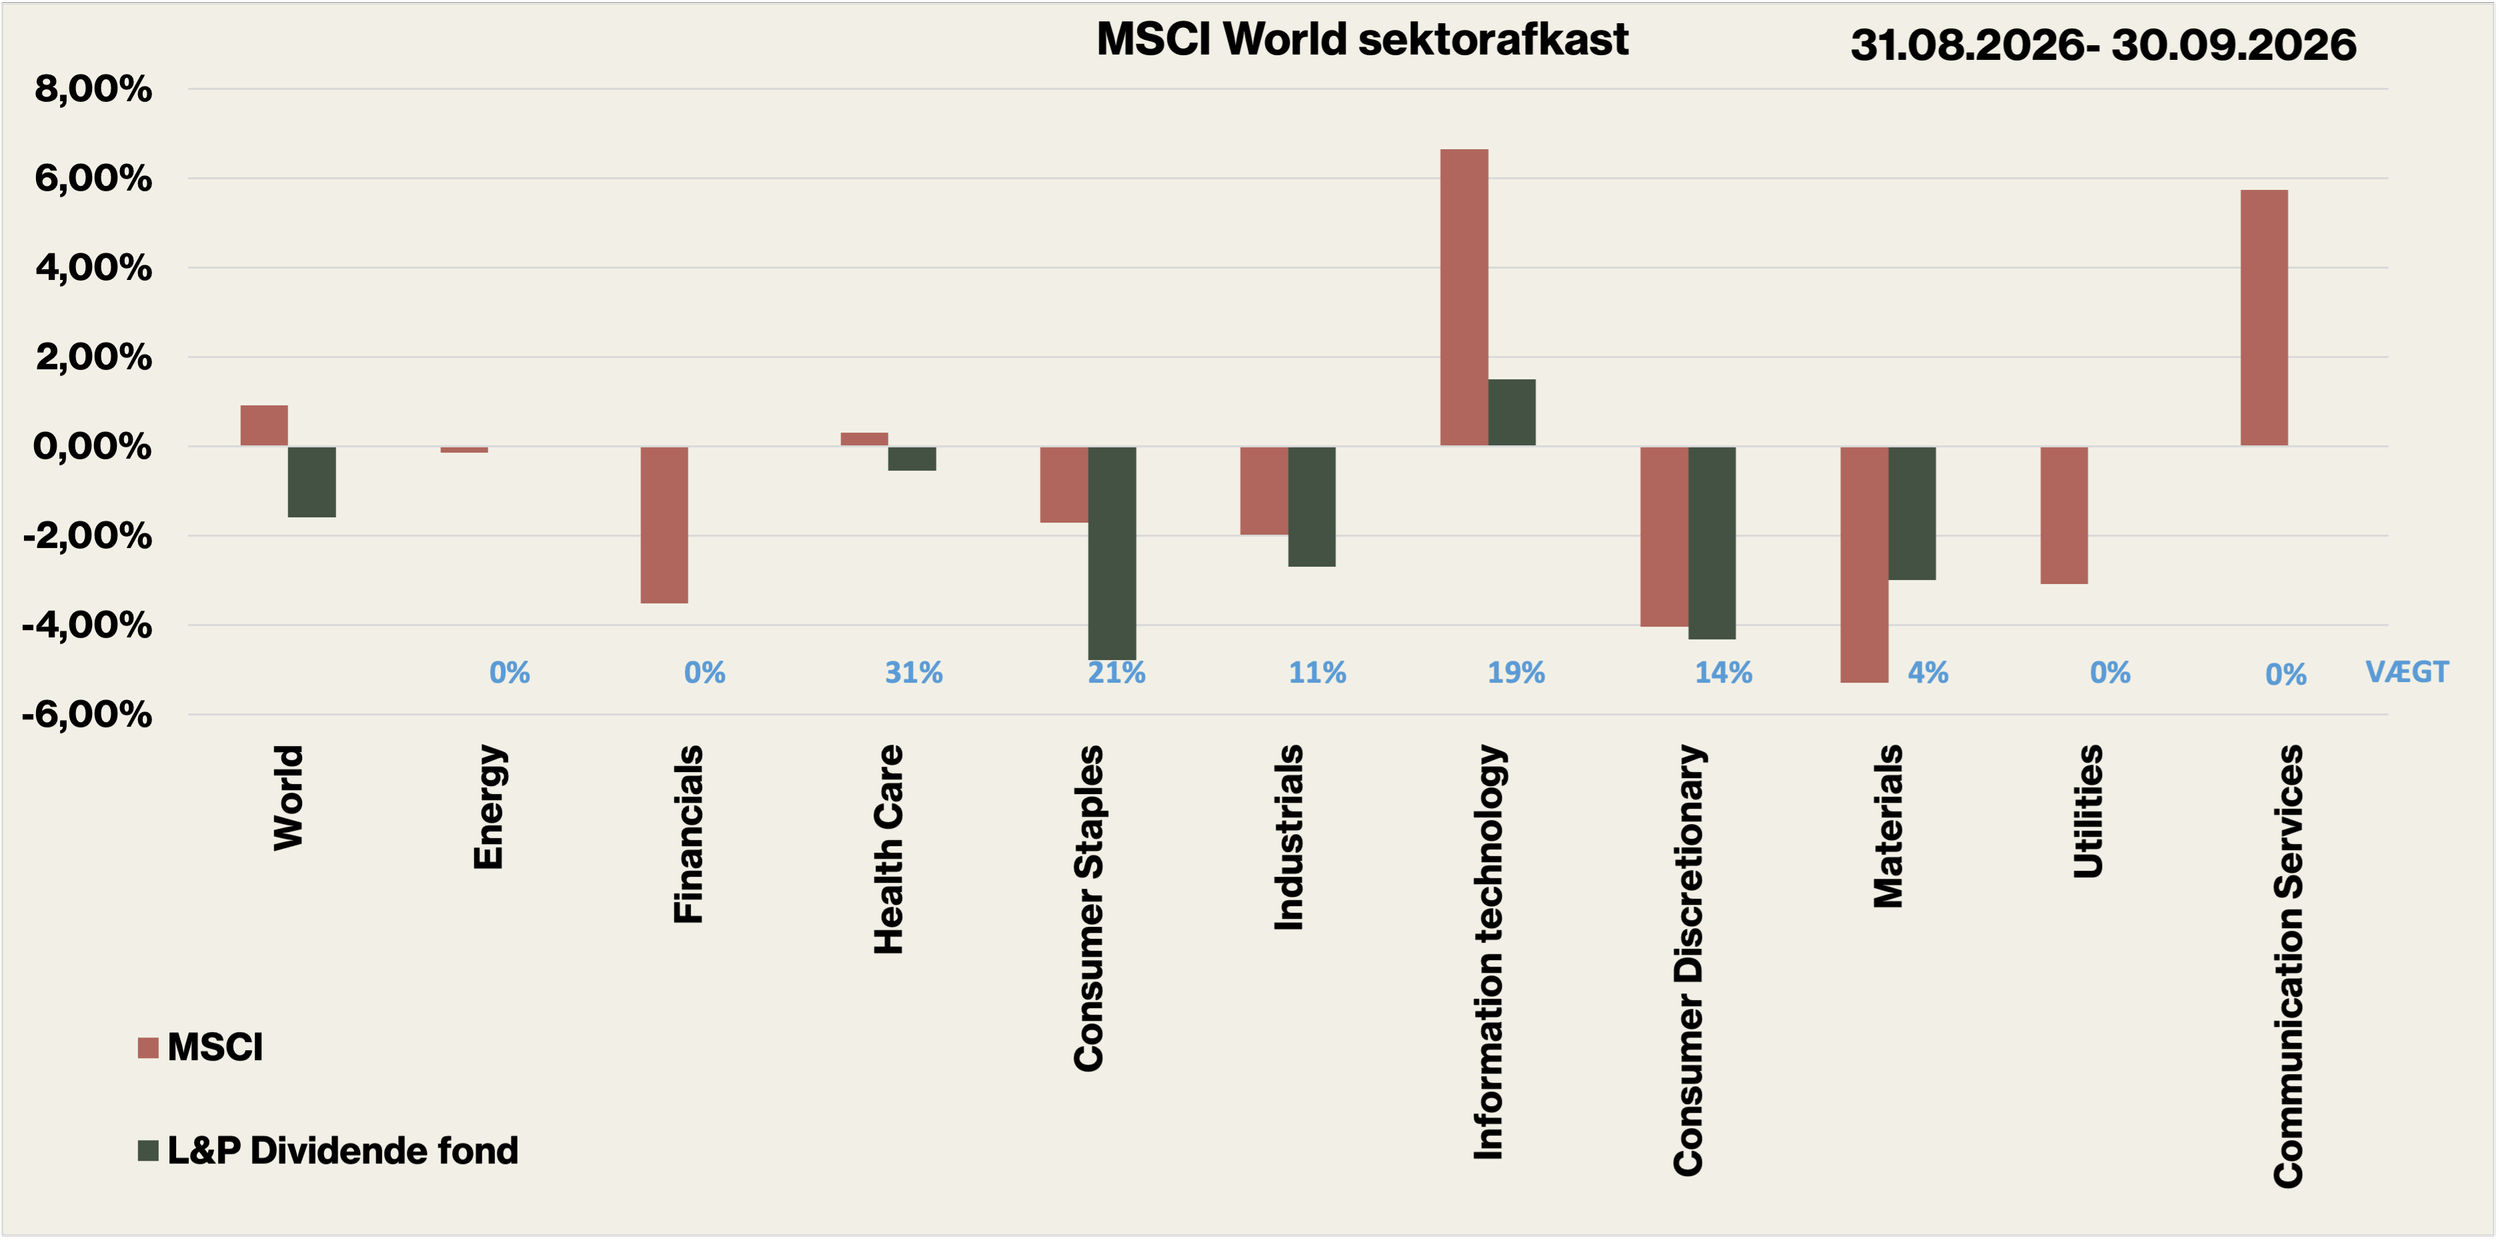
Vi er fortsat ærgerrige i forhold til at producere afkast, men i den seneste periode har de positive takter i markedet især ramt indenfor techindustrien, og især AI-relaterede virksomheder. Også de finansielle aktier har nydt godt af stor investorinteresse med flotte afkast til følge.
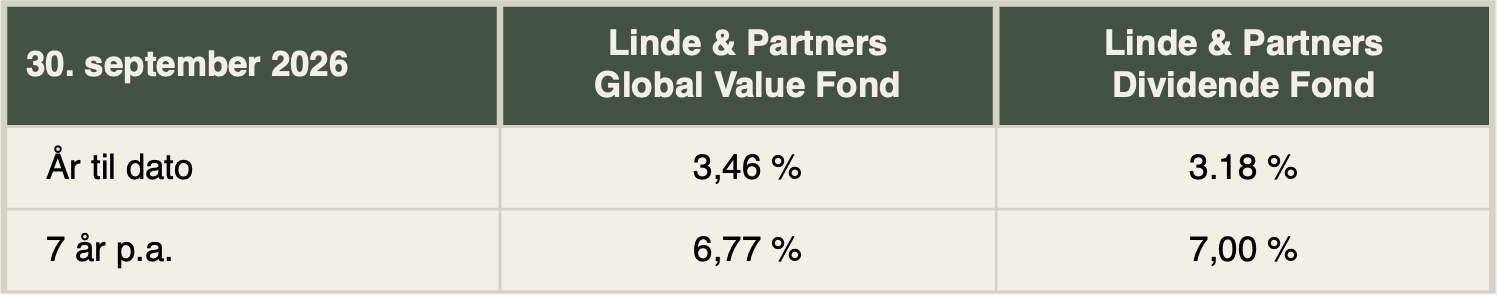
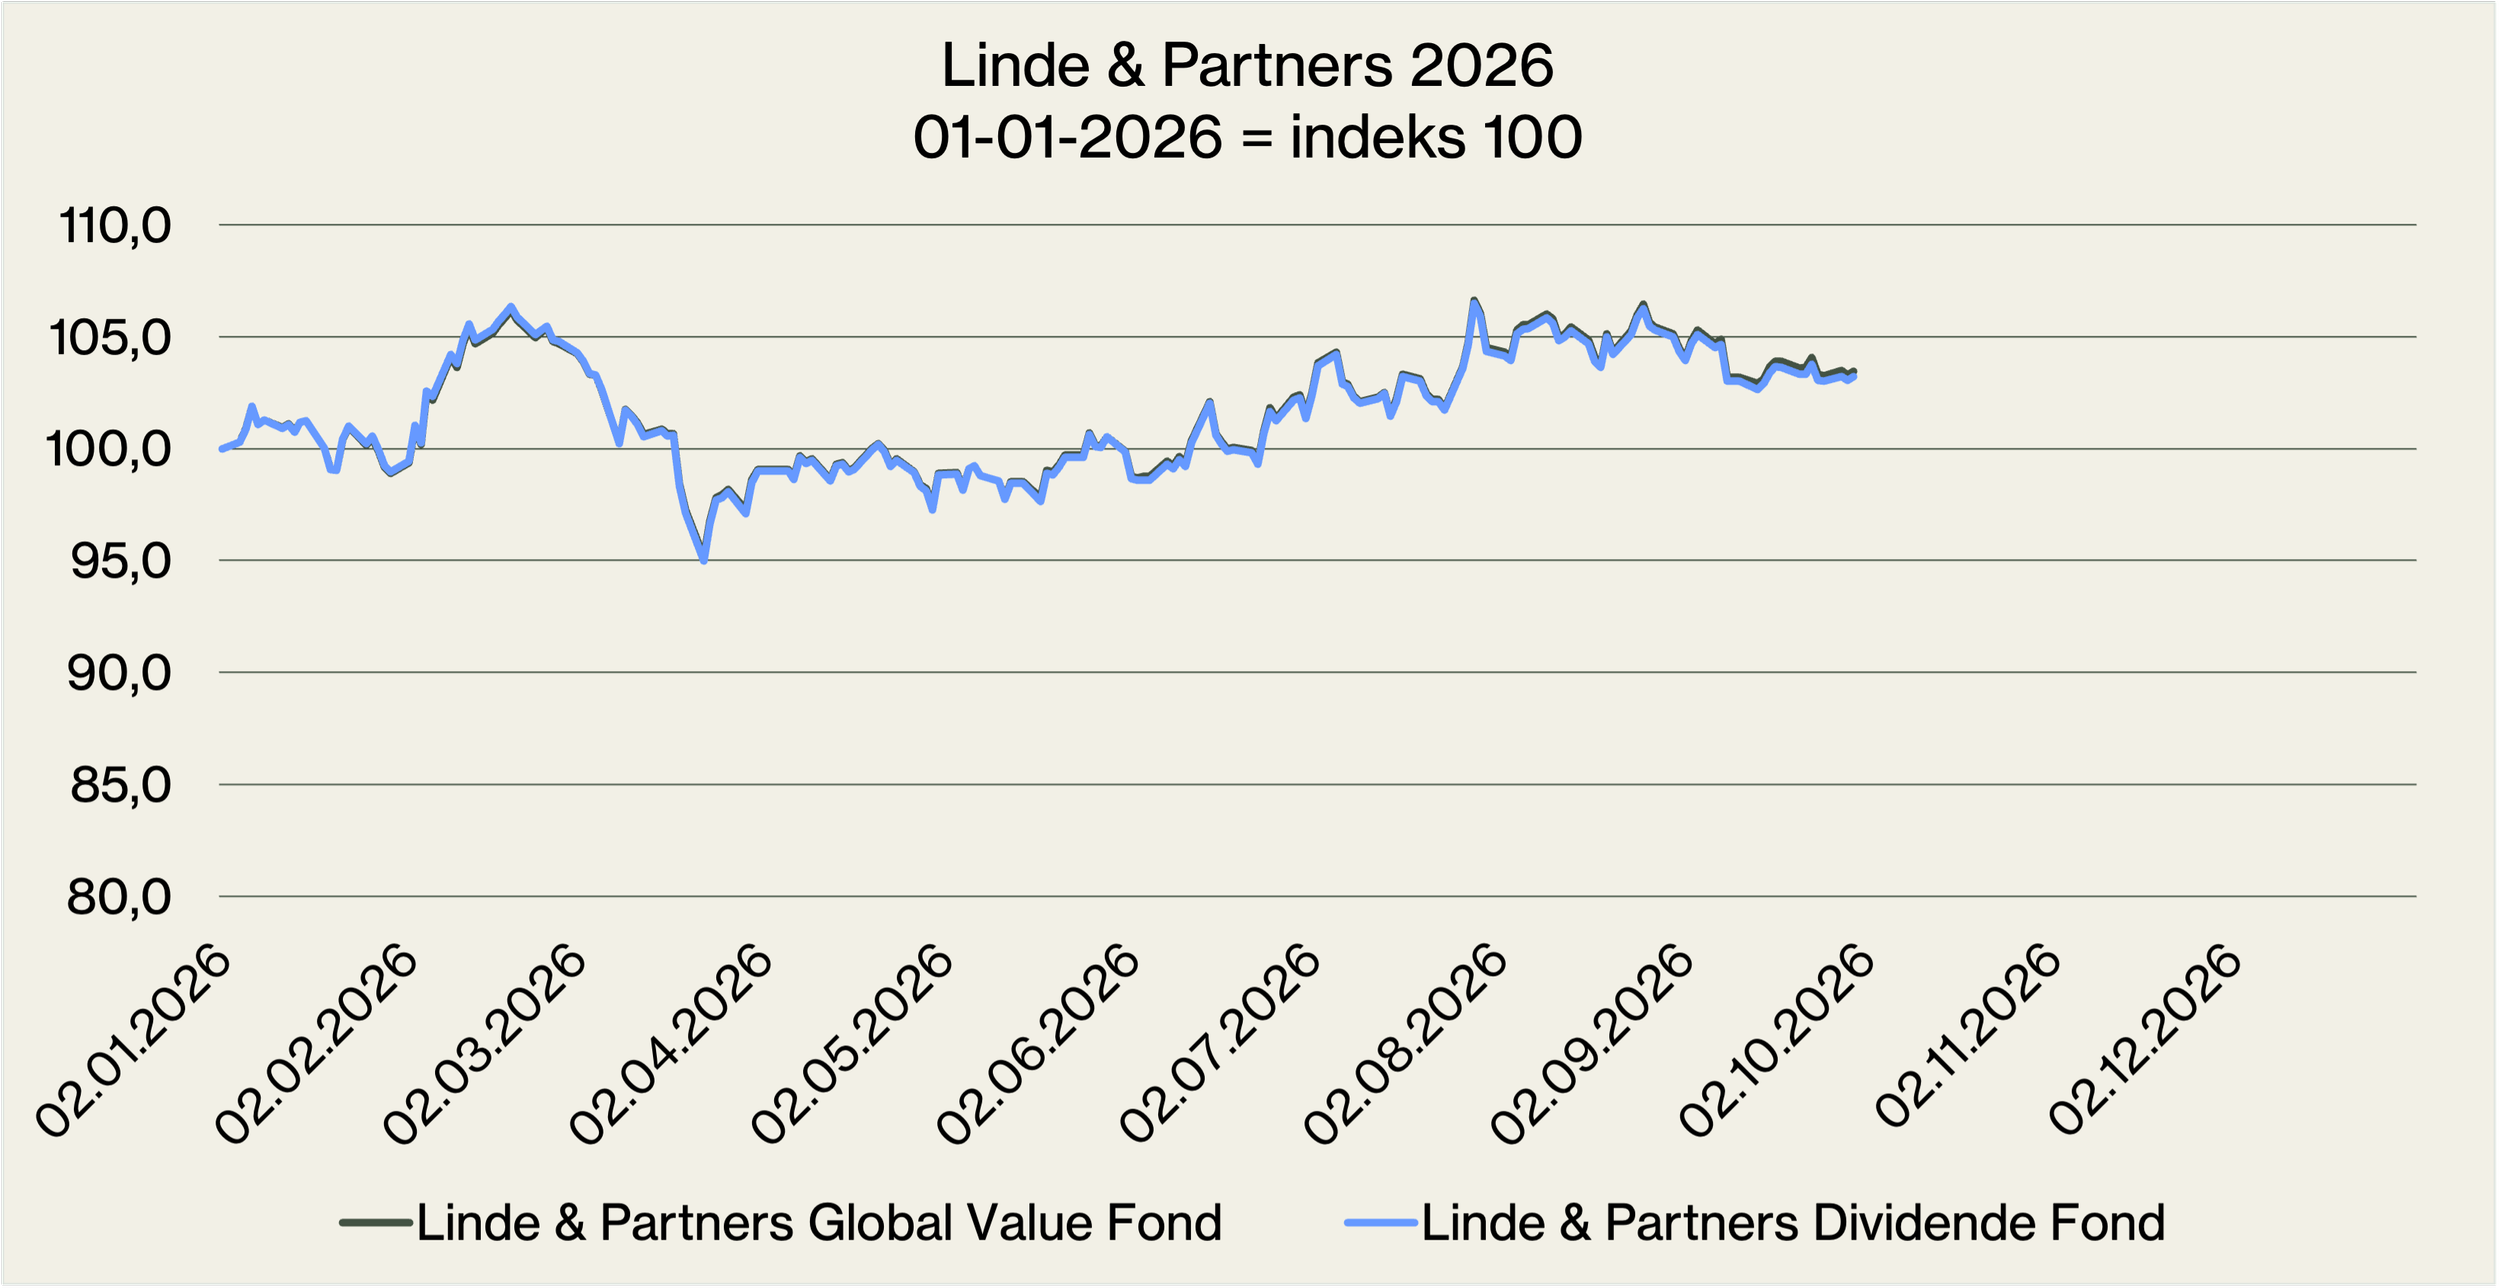
Det sidste års tid er vores portefølje steget med godt 4%, mens Europa Stoxx 600 er steget med ca. 12%. De største selskaber i verden beliggende i amerikanske S&P500 er steget med ca. 15%.
Og så kan vi dissekere tingene lidt med at illustrere afkast 1 år tilbage:
NOVO Nordisk -36 %
DSV -11 %
Jyske Bank +54 %
Micron Technology +428 %
Cisco +63 %
Microsoft +0,23 %
Det er helt vildt, som der er enorm forskel på afkastene. Det brede aktiemarked er således forbigået til fordel for den kraftige udvikling, vi har set i 2026 på kunstig intelligens og deraf afledte virksomheder, der drager fordel af den store vækst indenfor denne tech industri.
I en opgørelse over de 2000 mellemstore amerikanske børsnoterede virksomheder i Russell 2000 indekset viser det sig, at virksomheder med underskud er steget meget mere end de virksomheder, der har overskud. Det tyder i hvert fald på en enorm spekulation frem for langsigtet investering.
Investeringsprofil
Vi leder jo altid efter en stærk virksomhed, der tjener gode penge, så indtjeningen på sigt kan give os nogle fine kursstigninger – den skik bliver nok aldrig helt umoderne. Det er den blot i denne tid.
Så den normale aktieanalyse på gode selskaber er skubbet til en side og så er de store gevinster samlet omkring en smal række af selskaber indenfor tech industrien, som måske kommer til at tjene mange penge engang ud i fremtiden.
Det er også allright for os at se investorer tage risiko på nye spændende virksomhedstiltag, men det er også denne del, der i høj grad har stået for kursudviklingen den seneste tid.
Denne udvikling skal ses i lyset af, at vi siden april 2025 har haft store omvæltninger på de globale aktiemarkeder. Man kan vel påstå, at der er tendenser til at spotte en krise på krise i denne tid.
Geopolitisk er der potentielle kriser nok at iagttage og vi nævner her i flæng nogle bulletpoints, som på forskellig vis kan ramme økonomi og aktiemarked:
Trump tariffer overfor Kina, Europa og Canada
Ukraine krig med Rusland, som har ført til russiske aggressioner mod NATO
Oliekrise med krigen mod Iran
Stigende inflation grundet prisstigninger på benzin, diesel og fødevarer
En lurende gældskrise i USA som følge af kraftigt stigende renter
Faldende ejendomspriser i Europa ovenpå markante lokale prisstigninger de senere år
Et stigende udbud af boliger på ejendomsmarkedet
Vi skal ikke spå om den næste krise og vi vil helst ikke have, at geopolitiske hændelser får en negativ indflydelse på vores afkast muligheder på aktiemarkedet.
Vi ønsker blot at belyse den markant ændrede adfærd fra investorer på aktiemarkedet, der tyder på, at man går ind i markedet for at få en hurtig gevinst – og så er man ude igen. Langsigtet opsparing og strategier til pensionsplanlægning er lagt til en side i urolige tider som disse og det forstyrrer den normale tilgang hos investorer til aktiemarkedet.
Vores nuværende portefølje af globale aktier har en overvægt mod medicinselskaber – vægt 32% sammen med 19% placeret indenfor IT-selskaber og endelig 20% placeret i dagligvarer.
Vi plejer at sige, at vi investerer i de varer, som vi altid skal bruge – øl, mad, medicin, toiletpapir og WIFI. De selskaber vi investerer i, har en stabil indtjening og en positiv fremtid i forhold til at kunne præstere fremgang i virksomhedens drift. Den investeringsprofil har vi fortalt til kunder i mange år.
Men, vi kan med vores forsigtige profil meget sjældent investere i selskaber, som pludselig offentliggør et kvartalsregnskab med vækst på 70% - selskaber med eksplosiv udvikling handles oftest til nogle priser, som vi ikke er villige til at betale.
Så, når vi ærgrer os over den manglende performance i en periode – fordi vi er forsigtige – så trøster vi os med, at det går godt for vores porteføljes selskaber – og så må vi i en periode leve med vores afkast.
Ofte bliver vi som investorer udfordret af at skulle udvise stor tålmodighed før belønning. Måske vil en mindre krise medføre, at investorer flygter over i de mere sikre selskaber, som sælger produkter uanset gode eller dårlige tider.
Tak for den store tillid og tålmodighed til vores investorer – vi ser frem til igen at lave afkast omkring de 8% om året – det skal nok komme. Vi er positive og optimistiske.
Performancehistorik
Sektorafkast
𝘋𝘪𝘴𝘤𝘭𝘢𝘪𝘮𝘦𝘳:
𝘏𝘪𝘴𝘵𝘰𝘳𝘪𝘴𝘬𝘦 𝘢𝘧𝘬𝘢𝘴𝘵 𝘦𝘳 𝘪𝘬𝘬𝘦 𝘯𝘰𝘨𝘦𝘯 𝘨𝘢𝘳𝘢𝘯𝘵𝘪 𝘧𝘰𝘳 𝘧𝘳𝘦𝘮𝘵𝘪𝘥𝘪𝘨𝘦 𝘱𝘰𝘴𝘪𝘵𝘪𝘷𝘦 𝘢𝘧𝘬𝘢𝘴𝘵 𝘰𝘨 𝘷𝘪 𝘴𝘬𝘢𝘭 𝘨ø𝘳𝘦 𝘰𝘱𝘮æ𝘳𝘬𝘴𝘰𝘮 𝘱å, 𝘢𝘵 𝘥𝘦𝘳 𝘬𝘢𝘯 𝘰𝘱𝘴𝘵å 𝘴𝘵𝘰𝘳𝘦 𝘶𝘥𝘴𝘷𝘪𝘯𝘨 𝘪 𝘢𝘧𝘬𝘢𝘴𝘵 𝘧𝘳𝘢 𝘢𝘬𝘵𝘪𝘦𝘮𝘢𝘳𝘬𝘦𝘥𝘦𝘵 𝘧𝘳𝘢 𝘵𝘪𝘥 𝘵𝘪𝘭 𝘢𝘯𝘥𝘦𝘯. 𝘔𝘢𝘯 𝘬𝘢𝘯 𝘱å 𝘸𝘸𝘸.𝘭𝘪𝘯𝘥𝘦𝘱𝘢𝘳𝘵𝘯𝘦𝘳𝘴.𝘥𝘬 𝘭æ𝘴𝘦 𝘮𝘦𝘳𝘦 𝘰𝘮 𝘷𝘰𝘳𝘦𝘴 𝘪𝘯𝘷𝘦𝘴𝘵𝘦𝘳𝘪𝘯𝘨𝘴𝘱𝘳𝘰𝘤𝘦𝘴, 𝘴𝘵𝘳𝘢𝘵𝘦𝘨𝘪, 𝘧𝘢𝘬𝘵𝘢𝘢𝘳𝘬 𝘰𝘨 𝘷𝘦𝘥𝘵æ𝘨𝘵𝘦𝘳, 𝘩𝘷𝘪𝘴 𝘮𝘢𝘯 ø𝘯𝘴𝘬𝘦𝘳 𝘺𝘥𝘦𝘳𝘭𝘪𝘨𝘦𝘳𝘦 𝘪𝘯𝘧𝘰𝘳𝘮𝘢𝘵𝘪𝘰𝘯 𝘰𝘮 𝘢𝘵 𝘣𝘭𝘪𝘷𝘦 𝘪𝘯𝘷𝘦𝘴𝘵𝘰𝘳 𝘩𝘰𝘴 𝘰𝘴.